
Firma potrzebująca sprzętu ma do wyboru kilka dróg, a ich konsekwencje różnią się nie tylko kosztem, ale też tym, jak rozkładają się w czasie i jak wyglądają w sprawozdaniach.
Poniżej porównanie z perspektywy praktycznej. Zastrzeżenie na wstępie: szczegóły podatkowe zależą od formy opodatkowania, wartości sprzętu i konkretnej sytuacji firmy, więc przed decyzją warto omówić je z księgowym — poniżej opisujemy mechanizmy, nie gotowe rozwiązania.
Zakup: koszt rozłożony w czasie
Sprzęt kupiony na własność staje się środkiem trwałym firmy. Jego wartość nie trafia od razu w koszty — jest rozliczana poprzez odpisy amortyzacyjne w okresie wynikającym z przyjętej stawki.
Konsekwencje praktyczne:
Płynność. Cała kwota wypływa z firmy od razu, a w koszty trafia stopniowo. To jest podstawowy problem zakupu dla firm rozwijających się, w których kapitał obrotowy jest zasobem najbardziej deficytowym.
Wyjątki przyspieszające. Przepisy przewidują rozwiązania pozwalające szybciej rozliczyć wydatek — jednorazową amortyzację dla części podatników i składników o niższej wartości oraz limity, poniżej których wydatek można ująć bezpośrednio w kosztach. Warunki i limity zmieniają się, więc to punkt do sprawdzenia z księgowym w konkretnym roku.
Bilans. Sprzęt powiększa aktywa firmy, co przy staraniach o finansowanie bywa argumentem.
Odpowiedzialność. Serwis, przeglądy, ubezpieczenie, przechowywanie i dozór techniczny są po stronie firmy.
Leasing: rozwiązanie pośrednie
Leasing operacyjny pozwala zaliczać raty do kosztów uzyskania przychodu, bez konieczności wprowadzania sprzętu do ewidencji środków trwałych. Leasing finansowy działa inaczej — sprzęt amortyzuje korzystający, a kosztem jest część odsetkowa raty.
Zalety: rozłożenie wydatku w czasie bez angażowania własnego kapitału, przewidywalność kosztu, często prostsza procedura niż kredyt.
Ograniczenia: zobowiązanie na cały okres umowy niezależnie od tego, czy sprzęt jest potrzebny; koszt finansowania; sprzęt pozostaje w praktyce do dyspozycji firmy przez lata, więc problem wykorzystania go tylko kilka razy w roku nie znika.
Leasing jest więc rozwiązaniem dla sprzętu, który firma będzie eksploatować intensywnie i długo — nie dla sprzętu okazjonalnego.
Najem: koszt bieżący
Faktura za najem jest kosztem w okresie, w którym została poniesiona, bez amortyzacji i bez wpływu na aktywa.
Konsekwencje:
Płynność. Wydatek odpowiada rzeczywistemu wykorzystaniu. Firma płaci za dni, w których sprzęt pracuje.
Przypisanie do zlecenia. To jest zaleta rzadko doceniana, a w firmach usługowych i wykonawczych istotna: koszt najmu da się przypisać bezpośrednio do konkretnego kontraktu. Przy wycenie zlecenia wiadomo dokładnie, ile kosztuje sprzęt potrzebny do jego realizacji — co przy amortyzacji rozłożonej na lata jest znacznie trudniejsze.
Brak zobowiązań długoterminowych. Przy zleceniu jednorazowym albo przy nowym rodzaju prac, którego firma jeszcze nie testowała, to argument decydujący.
Brak kosztów ubocznych. Serwis, przeglądy, dozór techniczny, przechowywanie i ryzyko awarii są po stronie wynajmującego.
Kiedy najem wygrywa mimo wszystko
Poza rachunkiem czysto finansowym są sytuacje, w których najem jest wyborem oczywistym niezależnie od liczb.
Sprzęt o niskim wykorzystaniu. Urządzenie pracujące kilkanaście dni w roku, którego koszt godzinowy przy własności jest wielokrotnie wyższy niż stawka najmu.
Szczyty zapotrzebowania. Firma utrzymująca własny park odpowiadający zapotrzebowaniu szczytowemu przez większość roku ma nadmiar sprzętu. Rozwiązanie stosowane powszechnie: własny sprzęt na poziomie zapotrzebowania stałego, najem na pokrycie szczytów.
Nowy rodzaj prac. Przed inwestycją w sprzęt warto sprawdzić, czy dany rodzaj usług rzeczywiście się przyjmie. Kilka zleceń zrealizowanych na sprzęcie wynajętym daje odpowiedź, której żadna analiza nie zastąpi.
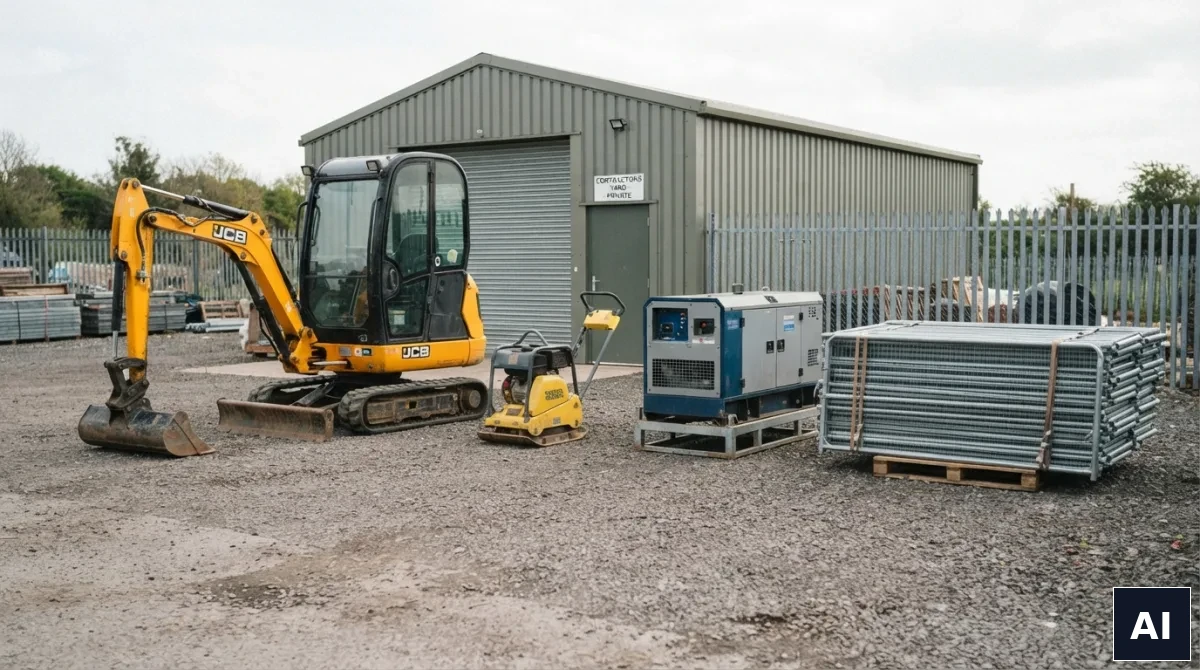
Zlecenie nietypowe. Kontrakt wymagający urządzenia, którego firma nie użyje ponownie. Przegląd tego, co w praktyce bierze się na dni robocze zamiast wprowadzać do ewidencji środków trwałych, daje zestawienie kategorii pod adresem https://wynajmijsprzet.com/.
Zastępstwo przy awarii. Własna maszyna w serwisie nie musi oznaczać przestoju.
Sprzęt podlegający dozorowi technicznemu. Urządzenia wymagające badań okresowych i ważnych decyzji zezwalających na eksploatację generują obowiązki, które przy sprzęcie wynajmowanym pozostają po stronie właściciela.
Model mieszany: co stosuje większość firm
W praktyce firmy rzadko wybierają jeden wariant. Typowy podział wygląda tak:
Na własność albo w leasingu — sprzęt używany codziennie, stanowiący podstawę działalności: pojazdy, maszyny produkcyjne, narzędzia podstawowe. Tu wysokie wykorzystanie uzasadnia posiadanie.
W najmie — sprzęt specjalistyczny, sezonowy, do zadań nietypowych oraz pokrywający szczyty zapotrzebowania.
Granica przebiega mniej więcej tam, gdzie wykorzystanie spada poniżej kilkudziesięciu procent czasu pracy. Sprzęt pracujący mniej niż jedną trzecią dni roboczych w roku rzadko uzasadnia posiadanie — chyba że jego dostępność w konkretnym momencie jest krytyczna.
Rachunek do wykonania
Aby porównać warianty rzetelnie, potrzebne są cztery liczby dla każdego z nich.
Całkowity koszt w okresie trzech lat — przy zakupie: cena plus serwis plus ubezpieczenie plus przechowywanie plus koszt kapitału, minus wartość rezydualna. Przy leasingu: suma rat plus wykup plus koszty utrzymania. Przy najmie: stawka pomnożona przez planowaną liczbę dni.
Wpływ na płynność w pierwszym roku — ile gotówki wypływa z firmy.
Wykorzystanie — ile dni roboczych sprzęt faktycznie pracuje.
Ryzyko — co się stanie, jeśli zapotrzebowanie okaże się mniejsze niż zakładane, jeśli sprzęt się zepsuje albo jeśli pojawi się potrzeba urządzenia o innych parametrach.
Ta ostatnia pozycja jest najczęściej pomijana, a przy decyzjach inwestycyjnych w małych firmach bywa najważniejsza — bo błąd w prognozie zapotrzebowania przy sprzęcie kupionym kosztuje przez lata, a przy wynajmowanym kończy się wraz z ostatnim dniem najmu.
